
薪水不多,第一桶金可以怎麼開始存?
想買房卻存不到頭期款,小資族可以從哪裡開始?財經記者林帝佑向徐佳馨分享先扣再花、定期定額、基金與ETF的差別,以及目標、預算與記帳的做法。
主持 徐佳馨 / 對談 林帝佑(佑佑)
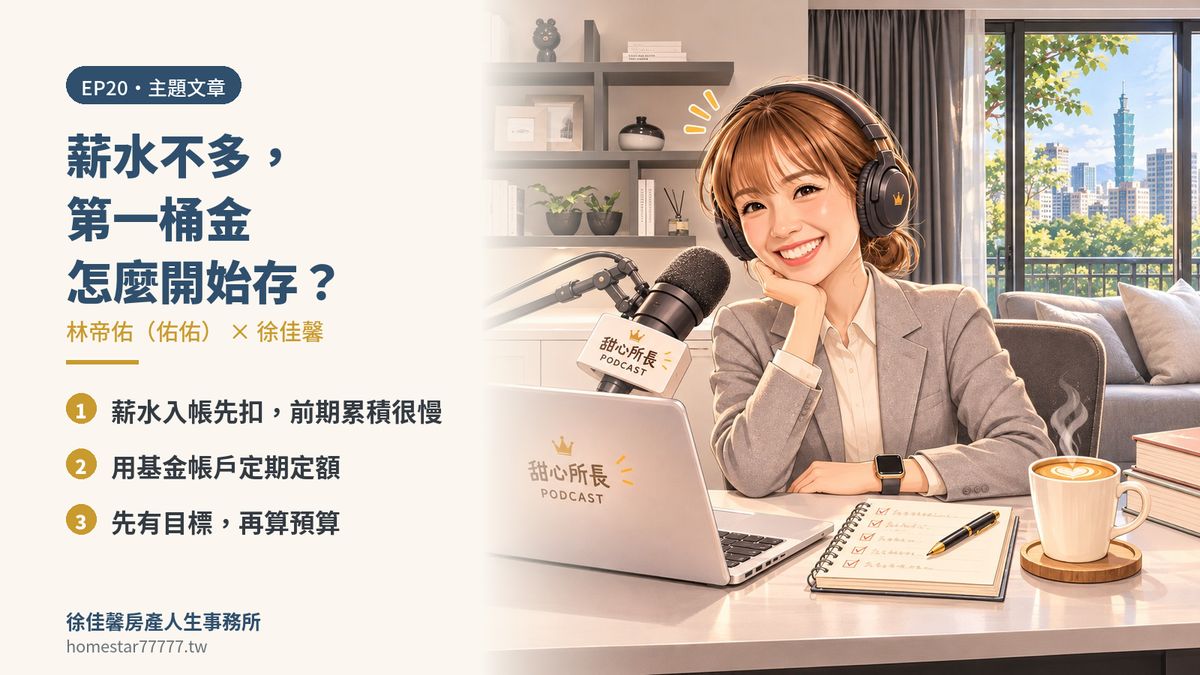
存頭期款最難的是前期:金額小,又看不到盡頭。徐佳馨邀請財經記者林帝佑,談薪水不高的小資族怎麼存第一桶金。她以自己與妹妹的經驗,說明薪水入帳後先扣一筆、用定期定額慢慢累積的想法,也談了基金與ETF的差別,以及用目標、預算和記帳,讓存錢可以持續下去。
前期累積很慢,薪水入帳先扣
徐佳馨提到,剛出社會、錢存不下來的小資族想買房,不知道該怎麼規劃第一桶金,因此請林帝佑分享。林帝佑說,自己存到第一桶金時其實有點嚇到,因為前期看不到盡頭,存錢真的很慢。她舉例,就算有100萬拿去投資,每年有5%報酬,也不會覺得有多少,前期要有耐心。她認為最簡單的做法,是領到薪水後,先扣幾千元去定期定額,最好在薪水入帳的隔天就扣掉,這樣看不到那筆錢,就花不到。
妹妹的例子:用基金帳戶定期定額
林帝佑說,妹妹剛畢業工作時想存錢,卻不知道怎麼做。她建議妹妹開基金帳戶,而不是股票帳戶,因為股票APP隨時能買賣,容易一直盯盤,基金一天只有一個淨值,比較不會一直看。第一筆3000元的定期定額,是她替妹妹存的。
妹妹之後每個月薪水領到就投入3000元,大約存了三年,期間股市波動不小,但存到了快十萬元。林帝佑說,妹妹覺得開心,因為若沒有做定期定額,她一塊錢都不會留下來。
每月至少存多少,才不會無感
林帝佑說,每個人薪水狀況不同,有人一個月能存兩、三萬,也有人覺得光吃飯就不夠。她認為,若真覺得收入不夠花,最起碼先存3000元,因為存太少會超級無感。
她估算,若有能力、沒有太多額外開銷,可以抓一萬到一萬五。以一年存12萬來看,三年是36萬,加上複利,大約能到40萬左右;運氣好、很會選標的,也有人可以接近50萬。
基金與ETF:一個主動,一個被動
林帝佑說,基金是主動式選股,ETF是被動式,依指數的規則挑成分股。若認同指數的選股理念,買ETF定期定額,就可以不用一直管;基金則要多關注,包括經理人是否換人、投信是否有糾紛。她提到做過調查:若有一百檔基金,ETF的績效大約在中間。
先有目標,再算預算
林帝佑說,預算管理的前提是先有目標。她大約每季結算一次身上的總資產,知道起點,就能設定下一個目標。她舉例,若現在是50萬,希望明年到60萬,就要算中間10萬怎麼累積。假設薪水是3萬5,每月預算存1萬,就只剩2萬5可以花,這時就會想記帳,看看錢花到哪裡。
她自己的做法是,算出生活費假設12000元可以過得下去,再加2000元當奢侈空間,總預算14000元,不會超支。若收入是35000元,剩下的21000元,就能存下來,或用在房租、房貸等居住成本。
不吃不喝很快,但不持久
林帝佑說,大家常開玩笑,存錢最快的方法是不吃不喝當仙女,但她不建議,因為不持久,身體也可能搞壞,人生會很不開心。她學生時代規定自己一個月只花8000元,卻給自己一個月看一部電影的扣打當獎勵。
她的整理是:目標設定、預算管理、記帳,這三件事聽起來很簡單,但只要動手做,就能幫助存到錢。徐佳馨也說,只要先規劃,其實很好執行。